Diferença entre preço líquido e preço bruto
De certeza que já te aconteceu: fechas um preço e a fatura não bate certo, porque um falava em líquido e o outro em bruto. Essa confusão sai cara.
O preço bruto é o preço de partida de um produto ou serviço, antes de descontos e impostos. O preço líquido é o que fica depois de retirar os descontos e, na faturação e na contabilidade, apresenta-se sem IVA: coincide com a base tributável. O que o cliente paga é o total da fatura, que soma o IVA ao preço líquido (e desconta a retenção na fonte de IRS, quando existe).
O preço líquido é com ou sem IVA? Em faturas e na contabilidade, sem IVA: é a base tributável. Só na linguagem do dia a dia se chama por vezes «preço líquido» ao total com IVA; na dúvida, escreve «base tributável» ou «IVA incluído».
Um exemplo rápido: se o teu preço de tabela é 300 € e fazes um desconto de 15 %, o preço bruto é 300 €, o preço líquido é 255 € e o cliente paga 313,65 € com IVA a 23 %.
O essencial
- Preço bruto: preço de tabela, antes de descontos e impostos.
- Preço líquido: preço bruto menos descontos, sem IVA. É a base tributável e o que o teu negócio realmente recebe.
- Total da fatura: preço líquido + IVA − retenção na fonte de IRS, se se aplicar. Para um consumidor, o total é o PVP com IVA.
- O IVA que cobras não é teu: entregas esse valor ao Estado.
- No recibo de vencimento a lógica é a mesma: o bruto é antes dos descontos para a Segurança Social e do IRS, e o líquido é o que o trabalhador recebe.
O que é o preço bruto?
O preço bruto é o valor que tu defines (ou que o fabricante recomenda) para um produto ou serviço, antes de aplicar descontos e impostos. É o teu preço de tabela, o ponto de partida de qualquer fatura ou orçamento.
Esse valor tem de cobrir os custos de produção ou de compra e deixar o lucro de que precisas para cumprir os objetivos do negócio. Por isso, defini-lo bem é uma das decisões com mais peso na tua demonstração de resultados: mais abaixo vais ver como calculá-lo com um exemplo.
O preço bruto não é necessariamente o que vais cobrar. Se aplicares um desconto de quantidade, de uma campanha ou por qualquer outro motivo, o valor final da venda será menor. Esse valor já descontado é o preço líquido.
O que é o preço líquido?
O preço líquido é o resultado de retirar ao preço bruto os descontos e abatimentos acordados. Na faturação apresenta-se sem IVA e coincide com a base tributável, que é o valor sobre o qual se calculam os impostos.
Do ponto de vista de quem vende, o preço líquido é o que realmente entra com a venda. O IVA que acrescentas na fatura é cobrado ao cliente, mas não é teu: entregas esse valor ao Estado através das declarações periódicas. Confundir o total cobrado com as receitas do negócio é um erro frequente quando se calcula a rentabilidade.
Dito isto, o termo também se usa noutro sentido. Na linguagem comercial, sobretudo entre consumidores, «preço líquido» é às vezes usado para falar do preço final com tudo incluído, o chamado PVP (preço de venda ao público). Esta dupla leitura está na origem de muitos mal-entendidos.
Os orçamentos entre empresas costumam ser apresentados sem IVA, porque os impostos aplicáveis dependem do tipo de cliente, da sua atividade ou do local onde está estabelecido. Já se tens uma loja online que vende a consumidores, a lei obriga a mostrar o preço final com impostos. Assim o cliente sabe a todo o momento quanto lhe vai custar o produto, a que se juntam os portes de envio, se existirem.
Diferença entre preço líquido e preço bruto
A diferença entre preço bruto e preço líquido são os descontos: o bruto é o preço antes dos descontos e o líquido, depois. Nenhum dos dois inclui IVA. Se não houver qualquer desconto, os dois coincidem. O que o cliente paga, o total da fatura, é um terceiro valor que se calcula a partir do líquido; para um consumidor, é o PVP com IVA.
| Preço bruto | Preço líquido | Total da fatura | |
|---|---|---|---|
| O que é | Preço de tabela definido pelo vendedor | Preço depois de aplicados os descontos | O que o cliente paga |
| Descontos | Não aplicados | Aplicados | Aplicados |
| IVA | Não incluído | Não incluído | Incluído |
| Retenção na fonte de IRS | Não | Não | Descontada, se se aplicar |
| Na fatura | Valor das linhas antes dos descontos | Base tributável | Total a pagar |
| Exemplo (300 € e 15 % de desconto) | 300,00 € | 255,00 € | 313,65 € |
Qual dos dois te interessa mais depende do lado em que estás. A quem vende interessa o líquido, porque é o que recebe; ao comprador particular, o total, porque é o que sai do bolso. Uma empresa que compra a outra olha sobretudo para a base tributável, já que normalmente pode deduzir o IVA suportado.
Quando apresentas um orçamento ou fechas uma negociação, deixa claro desde o início, de preferência por escrito, se os valores incluem IVA e se já têm os descontos aplicados. Escrever «base tributável» ou «IVA incluído» em vez de «líquido» ou «bruto» evita discussões, atrasos nos pagamentos e notas de crédito para corrigir faturas.
Como se calculam o preço bruto e o preço líquido?
As fórmulas são simples:
- Preço líquido = preço bruto − descontos.
- Total da fatura = preço líquido + IVA − retenção na fonte de IRS (se se aplicar).
O difícil não é passar de um para o outro, mas sim decidir o preço bruto de partida. É aí que entram os teus custos, a tua margem e o que faz a concorrência.
Como calcular o preço bruto
Calcular bem o preço bruto é uma das bases do resultado financeiro de qualquer negócio. É um processo técnico e cada empresa faz à sua maneira, mas há quatro blocos que convém ter sempre em conta. Se quiseres aprofundar, neste guia tens como definir o preço de um produto passo a passo, com fórmula e exemplo.
- Custo de produção ou aquisição: analisa todo o processo e soma os gastos correspondentes, como materiais, mão de obra ou transporte até ao teu armazém.
- Gastos posteriores à produção ou à compra: armazenagem, manuseamento, campanhas de marketing e qualquer outro custo que o produto tenha depois de estar na tua posse.
- Gastos gerais: os custos fixos da empresa que não consegues atribuir a um produto concreto, como renda, administração, eletricidade e água, contabilidade ou seguros. Esse total reparte-se pelos artigos em função das vendas previstas.
- Margem de lucro: a percentagem que acrescentas a tudo o resto para obter lucro e ter uma almofada para imprevistos.
Além disso, cada empresa segue a sua própria política de preços. Algumas fixam um preço estável que consideram competitivo. Outras partem de uma tabela de preços geral e ajustam-na conforme o mercado se mexe.
Este último caso é muito habitual nas lojas online que vendem em canais tão disputados como a Amazon ou o Google Shopping. Aí, o mais eficiente é definir uma estratégia de preços com regras claras e executá-la de forma automática, com ferramentas de monitorização de preços e de dynamic pricing.
Seja como for, trata-se de fixar um preço que cubra as tuas necessidades e que, ao mesmo tempo, seja competitivo. Se não for, vais ter dificuldade em vender, a não ser que a tua marca seja premium e o cliente esteja disposto a pagar mais por ela.
Exemplo de cálculo do preço bruto
Imagina que tens uma loja online e compras um produto diretamente à fábrica. Compras um lote de 1.000 unidades a 5 € cada e o fornecedor cobra 100 € de envio. Armazenar o lote e arrumá-lo nas prateleiras custa-te mais 600 €. Para cobrir os gastos gerais, simplificando muito, acrescentas 20 %, e como margem aplicas um acréscimo de 40 % sobre o custo total.
| Conceito | Cálculo | Valor por unidade |
|---|---|---|
| Preço de compra | 5.000 € / 1.000 un. | 5,00 € |
| Envio do fornecedor | 100 € / 1.000 un. | 0,10 € |
| Custo de aquisição | 5,00 € + 0,10 € | 5,10 € |
| Armazenagem e manuseamento | 600 € / 1.000 un. | 0,60 € |
| Gastos gerais (20 %) | (5,10 € + 0,60 €) × 0,20 | 1,14 € |
| Custo total | (5,10 € + 0,60 €) × 1,20 | 6,84 € |
| Margem (acréscimo de 40 % sobre o custo) | 6,84 € × 0,40 | 2,74 € |
| Preço bruto | 6,84 € × 1,40 | 9,58 € |
| IVA (23 %) | 9,58 € × 0,23 | 2,20 € |
| PVP com IVA | 9,58 € × 1,23 | 11,78 € |
Repara num pormenor da margem. Um acréscimo de 40 % sobre o custo não é uma margem de 40 % sobre o preço: com 2,74 € de lucro em 9,58 €, a margem real é de 28,6 %. Se o que queres é uma margem de 40 % sobre o preço de venda, a conta é 6,84 € / 0,60 = 11,40 €. Esta confusão entre acréscimo (markup) e margem é mais comum do que parece, e explicamo-la em detalhe no cálculo da margem de lucro de uma loja online.
A percentagem de margem varia muito consoante a estratégia. Com uma estratégia de preço premium será alta; se quiseres ganhar quota com preços muito ajustados, será pequena. Usa estes números apenas como orientação: a forma fundamentada de definir o teu preço é estudar o teu mercado e o teu modelo de negócio.
Como calcular o preço líquido
Para obter o preço líquido basta retirar ao preço bruto os descontos que tenhas aplicado. Se não houver nenhum, o líquido é igual ao bruto. A partir daí, para saber o que o cliente vai pagar, soma o IVA correspondente ao tipo de produto.
Estas são as taxas de IVA em vigor em Portugal, definidas no artigo 18.º do Código do IVA e nas listas anexas:
- Taxa normal (23 %): aplica-se à maior parte dos bens e serviços. Na Madeira é de 22 % e nos Açores de 16 %.
- Taxa intermédia (13 %): alguns produtos alimentares e bebidas e os serviços de restauração, entre outros. Na Madeira é de 12 % e nos Açores de 9 %.
- Taxa reduzida (6 %): bens essenciais como pão, leite, fruta e legumes, medicamentos, livros ou jornais. Na Madeira e nos Açores é de 4 %.
- Operações isentas: não levam IVA, mas não são uma taxa de 0 %. Entre elas estão o ensino, o arrendamento de habitação ou os serviços de saúde.
Há outros conceitos que podem alterar o total da fatura, mas apenas em casos concretos:
- Retenção na fonte de IRS: aplica-se às faturas-recibo dos trabalhadores independentes (categoria B) que exercem as atividades da tabela do artigo 151.º do Código do IRS, como advogados, designers ou consultores, quando o cliente é uma empresa ou um profissional com contabilidade organizada: é o cliente que retém os 23 % e os entrega ao Estado. Desde 2025, a taxa é de 23 %. Uma loja online que vende produtos quase nunca a aplica.
- Regime especial dos pequenos retalhistas: alguns retalhistas de pequena dimensão entregam o IVA de forma diferente da habitual. Se és um desses retalhistas, confirma com o teu contabilista como te afeta.
As vendas para a Madeira e para os Açores têm taxas próprias. Se o teu negócio está nas ilhas, ou se vendes do continente para lá, as taxas são as regionais que viste acima, e convém confirmar qual se aplica a cada venda.
As vendas a consumidores de outros países da UE também mudam o cálculo. Se ultrapassas 10.000 € por ano nessas vendas, tens de aplicar o IVA do país do comprador; para o declarar existe o balcão único do IVA (OSS).
A informação fiscal muda e cada negócio tem as suas particularidades, por isso o mais prudente é que um contabilista confirme que impostos e taxas se aplicam no teu caso. Para as contas do dia a dia, um programa de faturação faz os cálculos por ti; se não tens nenhum, uma folha de cálculo com as fórmulas anteriores resolve.
Exemplos de valor líquido e valor bruto
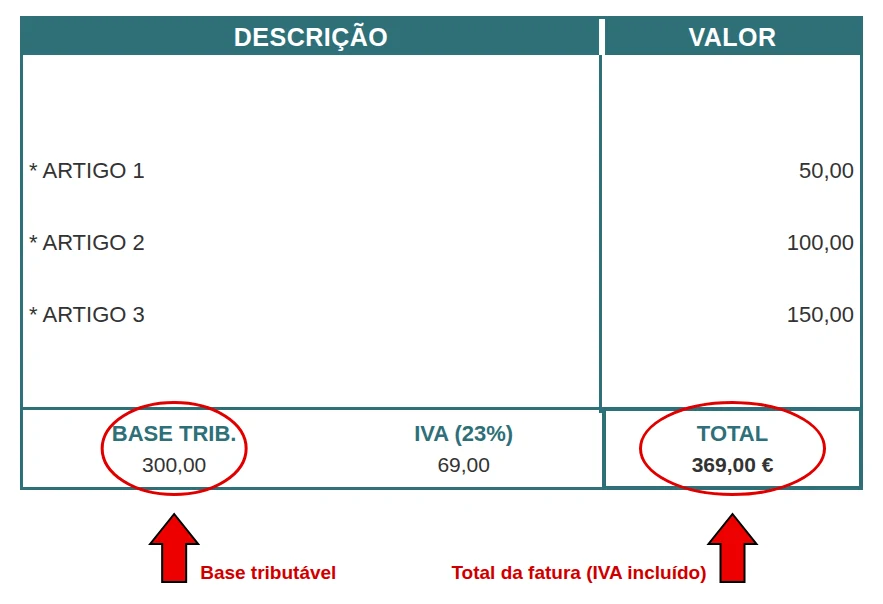
Para ler o bruto e o líquido numa fatura, procura duas linhas: a base tributável, que é o preço líquido sem IVA, e o total da fatura, que é o que o cliente paga. Nas duas faturas de exemplo não há descontos, por isso o preço bruto e o líquido coincidem com a base tributável de 300 €.
Exemplo 1. Fatura com IVA:
Exemplo 2. Fatura com IVA e retenção na fonte:
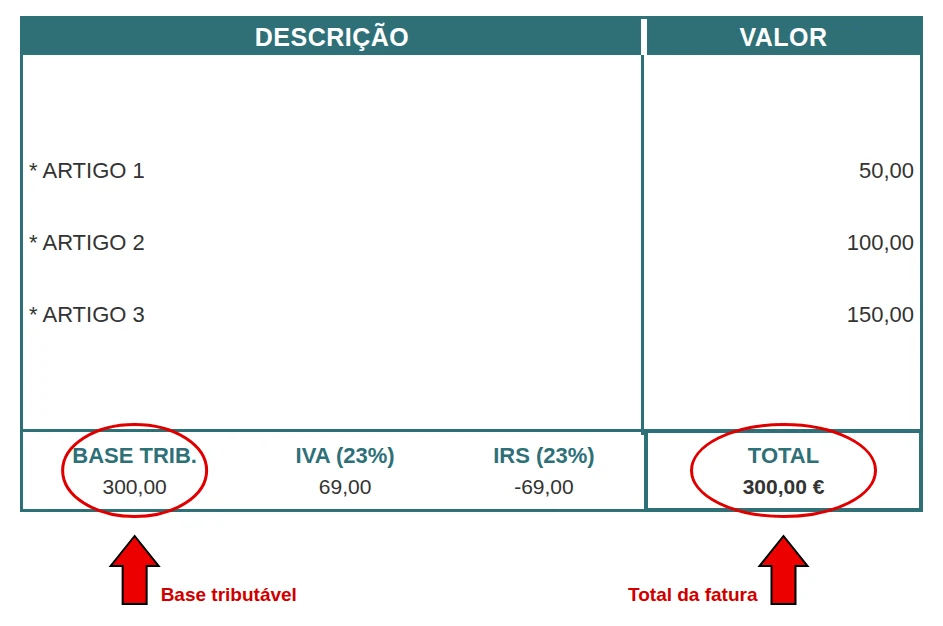
Com IVA a 23 % e retenção na fonte de IRS a 23 %, as contas das duas faturas são estas:
| Conceito | Exemplo 1: com IVA | Exemplo 2: com IVA e retenção |
|---|---|---|
| Base tributável (preço bruto e líquido, sem descontos) | 300,00 € | 300,00 € |
| IVA (23 % da base) | +69,00 € | +69,00 € |
| Retenção na fonte de IRS (23 % da base) | Não se aplica | −69,00 € |
| Total da fatura | 369,00 € | 300,00 € |
A base tributável é a mesma nos dois casos e o total muda. A retenção calcula-se sobre a base, não sobre o valor com IVA: 300 € × 23 % = 69 €. No exemplo 2, o total coincide com a base só porque o IVA e a retenção têm a mesma taxa (23 %) e anulam-se. Esse dinheiro não se perde para quem fatura: o cliente entrega-o ao Estado como pagamento por conta do IRS do profissional.
Fora de coincidências como essa, a base tributável e o total só são iguais quando a fatura não leva IVA (operação isenta, não sujeita ou com autoliquidação pelo adquirente) nem retenção.
Onde se aplicam os descontos?
Os descontos e abatimentos aplicam-se sobre o preço bruto, antes de calcular os impostos. É precisamente por isso que o resultado, o preço líquido, é a base sobre a qual se calculam o IVA e as retenções.
Com os valores dos exemplos: se o preço bruto é 300 € e fazes um desconto de 15 %, o preço líquido fica em 255 € (300 € − 45 €). O IVA a 23 % calcula-se sobre esses 255 €, ou seja, 58,65 €, e o total da fatura é 313,65 €.
Outros conceitos de valor bruto e líquido
Bruto e líquido não se usam apenas para preços. O caso mais conhecido é o dos salários, e a lógica é a mesma: o bruto é o valor antes de descontar seja o que for e o líquido, o que sobra.
No recibo de vencimento distingue-se entre o salário bruto e o salário líquido. O salário bruto é o que o trabalhador ganha antes dos descontos e serve de referência para calcular as contribuições. O salário líquido é o que recebe depois de os descontar.
Os descontos do recibo de vencimento dividem-se em dois blocos:
- Contribuições para a Segurança Social: a parte do trabalhador por conta de outrem é de 11 % da remuneração. A empresa entrega-as à Segurança Social juntamente com a sua própria parte.
- Retenção na fonte de IRS: a empresa entrega-a ao Estado todos os meses, e o acerto faz-se depois na declaração anual de IRS do trabalhador.
A taxa da Segurança Social é fixa, mas a retenção de IRS varia consoante o salário e a situação pessoal e familiar de cada pessoa. Por isso a diferença entre o salário bruto e o líquido costuma ser bastante maior do que muita gente espera.
Como controlar a margem real de cada venda?
Controlar a margem real obriga a partir do custo, descontar comissões e meios de pagamento, e comparar valores homogéneos: PVP com IVA com PVP com IVA, ou base com base. A Boardfy é uma plataforma SaaS de monitorização de preços da concorrência e preços dinâmicos para e-commerce, com alteração direta de preços na Amazon, no eBay, no Google Shopping e nos marketplaces Mirakl.
- A Boardfy calcula a tua margem a partir do custo do produto, descontando a comissão do marketplace, as comissões de pagamento e outros gastos que queiras imputar.
- A Boardfy nunca desce abaixo do preço ou da margem mínima que defines para cada produto.
- A Boardfy compara os preços da concorrência com ou sem portes, para que compares valores equivalentes.
A Boardfy não decide a tua estratégia: aplica as regras que tu defines. Podes experimentá-la com o teu catálogo no teste gratuito de 7 dias, sem cartão.